Assurance Vie CORUM LIFE : 50% sur le fonds euros, 50% sur les SCPI CORUM ORIGIN et CORUM XL

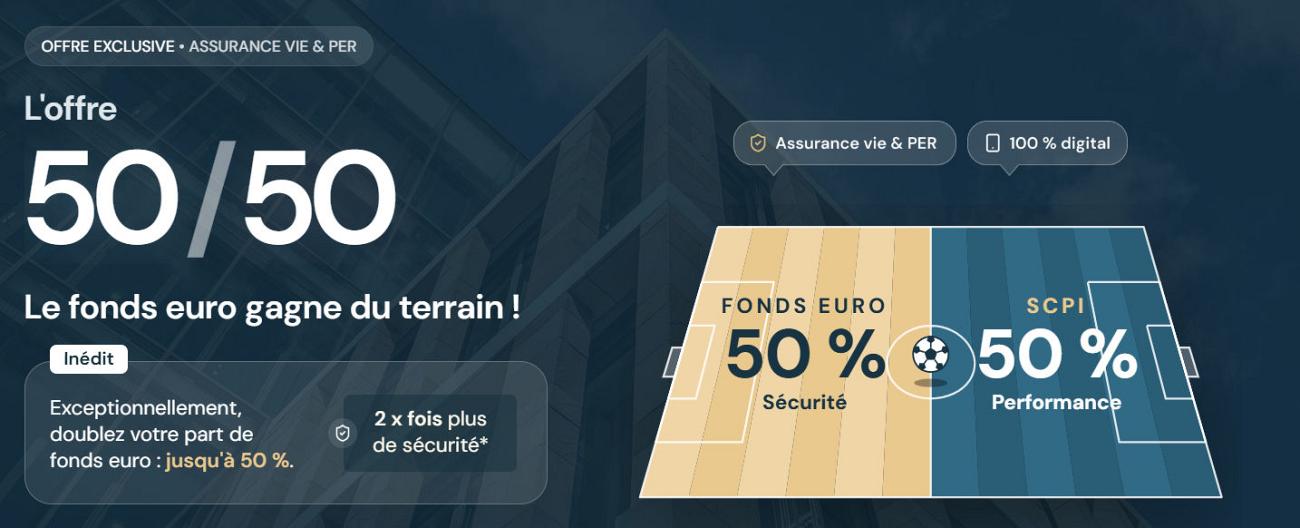
CORUM Life : une offre 50/50 pour doubler la part du fonds en euros, à condition d’investir 50 % en SCPI
CORUM L’Épargne lance une offre commerciale permettant d’investir jusqu’à 50 % sur son fonds en euros EuroLife, contre 25 % habituellement. En contrepartie, les épargnants doivent consacrer l’autre moitié de leur versement aux SCPI CORUM ORIGIN et CORUM XL, à parts égales. Une formule proposée aussi bien en assurance vie CORUM Life que sur le PER CORUM PERLife. Le fonds euros gagne du terrain, mais la moitié de l’épargne reste exposée aux risques immobiliers.
CORUM EuroLife : 50 % du versement sur le fonds euros au lieu de 25 %
C’est une petite révolution commerciale pour CORUM L’Épargne. Jusqu’à présent, les épargnants souhaitant investir sur le fonds en euros CORUM EuroLife devaient accepter une allocation limitée à 25 % de leur versement. Avec cette nouvelle offre promotionnelle baptisée 50/50, cette proportion est exceptionnellement portée à 50 %. Une évolution qui devrait intéresser les épargnants attirés par le rendement du fonds euros CORUM, mais réticents à investir les trois quarts de leur capital sur des unités de compte. La contrepartie reste toutefois importante : les 50 % restants doivent obligatoirement être répartis entre deux SCPI maison, CORUM Origin et CORUM XL. Il ne s’agit donc pas d’une ouverture sans condition du fonds euros, mais bien d’une offre commerciale associant deux univers de placement.
Une répartition imposée : 50 % EuroLife, 25 % CORUM Origin et 25 % CORUM XL
La formule ne laisse aucune liberté dans le choix de l’allocation initiale. Pour bénéficier des 50 % sur le fonds en euros, l’épargnant doit accepter une répartition prédéfinie entre les trois supports. Prenons l’exemple d’un versement de 10 000 euros : 5 000 euros sont investis sur CORUM EuroLife, 2 500 euros sur la SCPI CORUM Origin et 2 500 euros sur la SCPI CORUM XL. L’offre est proposée exclusivement en gestion libre, mais la répartition promotionnelle est fixe. Les arbitrages entre supports ne sont pas autorisés dans le cadre de cette formule. Il faut donc considérer l’ensemble de l’allocation, et non uniquement le fonds en euros, avant de décider de souscrire.
| Support d’investissement | Allocation | Montant pour 10 000 € versés | Garantie du capital |
|---|---|---|---|
| CORUM EuroLife | 50 % | 5 000 € | Oui, net de frais de gestion |
| SCPI CORUM ORIGIN | 25 % | 2 500 € | Non |
| SCPI CORUM XL | 25 % | 2 500 € | Non |
| Total | 100 % | 10 000 € | Garantie limitée à la part fonds euros |
CORUM EuroLife : un rendement 2025 de 4,10 %
L’intérêt de cette offre tient évidemment au rendement du fonds en euros CORUM EuroLife. En 2025, celui-ci a servi un rendement de 4,10 %, net de frais de gestion et avant prélèvements sociaux et fiscaux. Une performance particulièrement attractive pour un support à capital garanti, qui explique l’intérêt des épargnants pour ce fonds. Attention toutefois : ce rendement concerne l’année 2025 et ne constitue en aucun cas une promesse pour 2026 ou les années suivantes. Les rendements des fonds euros peuvent varier chaque année en fonction des résultats financiers de l’assureur. Le capital investi sur EuroLife bénéficie d’une garantie nette des frais de gestion, contrairement aux sommes placées sur les SCPI.
CORUM Origin et CORUM XL : deux SCPI pour compléter l’allocation
La moitié du versement non investie sur le fonds euros est répartie entre CORUM Origin et CORUM XL. Ces deux SCPI permettent d’investir indirectement dans des patrimoines immobiliers professionnels diversifiés, notamment des bureaux, commerces et actifs logistiques. CORUM Origin privilégie les investissements dans la zone euro, tandis que CORUM XL peut également investir en dehors de cette zone, ce qui ajoute un risque de change. En 2025, CORUM Origin a affiché un taux de distribution de 6,50 %, contre 5,30 % pour CORUM XL. Ces rendements historiques ne sont pas garantis et ne doivent pas être assimilés au rendement futur de l’allocation en assurance vie. La valeur des parts peut également évoluer à la hausse comme à la baisse. Les revenus distribués par les SCPI sont réinvestis au sein du contrat.
Une offre disponible en assurance vie et sur le PER CORUM PERLife
La promotion concerne deux enveloppes distinctes : le contrat d’assurance vie CORUM LIFE et le plan d’épargne retraite CORUM PERLife. Les supports proposés sont identiques, mais les règles fiscales et les conditions de disponibilité de l’épargne diffèrent. En assurance vie, les épargnants peuvent demander des rachats, avec une fiscalité qui dépend notamment de l’ancienneté du contrat. Sur le PER, les versements volontaires peuvent, sous conditions et dans certaines limites, être déduits du revenu imposable. En contrepartie, l’épargne reste en principe indisponible jusqu’à la retraite, sauf cas légaux de déblocage anticipé. L’épargnant doit donc choisir son enveloppe en fonction de son objectif patrimonial, et pas uniquement du rendement affiché par les supports.
Une promotion limitée aux 20 premiers millions d’euros investis
CORUM précise que cette offre est réservée aux 20 premiers millions d’euros investis. La société se réserve également le droit de mettre fin à l’opération à tout moment. Aucune date de clôture fixe n’est indiquée sur la page commerciale consultée. La souscription s’effectue exclusivement en ligne, aussi bien pour l’ouverture d’un contrat que pour un versement complémentaire éligible. L’offre est également accessible aux mineurs et compatible avec le parrainage. En revanche, les versements programmés, les arbitrages, les souscriptions papier, les transferts de PER existants et les contrats de capitalisation sont exclus du dispositif promotionnel.
Le véritable risque : 50 % du capital reste investi en SCPI
La communication de CORUM met naturellement l’accent sur le doublement de la proportion investie sur le fonds en euros. Mais il serait trompeur d’en déduire que cette allocation constitue un placement sécurisé à 100 %. Seule la moitié investie sur EuroLife bénéficie de la garantie en capital, nette des frais de gestion. Les deux SCPI restent des unités de compte exposées au marché immobilier. Une baisse de leur valorisation peut entraîner une perte en capital, même si le fonds euros affiche un rendement positif. La diversification entre CORUM Origin et CORUM XL ne supprime pas ce risque. Par ailleurs, les SCPI supportent des frais et s’inscrivent dans un horizon de placement long. Les épargnants ayant besoin de récupérer rapidement leur argent doivent donc examiner avec attention la liquidité et les conditions de sortie des supports immobiliers.
CORUM 50/50 : une offre intéressante, mais pas pour tous les épargnants
Avec cette opération, CORUM répond à une critique récurrente concernant son fonds euros : l’obligation d’investir une part importante de son épargne sur des supports risqués pour pouvoir y accéder. Passer de 25 % à 50 % constitue une amélioration sensible pour les épargnants souhaitant renforcer la part sécurisée de leur allocation. Mais la formule impose toujours une exposition immobilière de 50 %, concentrée sur deux SCPI du même groupe. Elle ne conviendra donc pas aux épargnants recherchant exclusivement un fonds en euros, ni nécessairement à ceux qui souhaitent diversifier librement leurs unités de compte entre ETF, obligations et immobilier. L’intérêt de l’offre doit être apprécié à l’échelle du portefeuille global de l’épargnant, en tenant compte de ses autres placements, de son horizon d’investissement et de sa tolérance aux risques.
Comment bénéficier de l’offre CORUM 50/50 ?
Les épargnants intéressés peuvent consulter les modalités de l’opération sur la page dédiée de CORUM L’Épargne : Découvrir l’offre CORUM 50/50. Avant toute souscription, il convient de consulter les documents d’informations clés du contrat et des supports, de vérifier les frais applicables et de s’assurer que l’allocation imposée correspond réellement à ses objectifs. Le rendement du fonds euros constitue un argument commercial séduisant. Mais, comme toujours en assurance vie, c’est bien la performance et le risque de l’ensemble du contrat qui comptent, et non ceux d’un seul support.