Assurance Vie / CTO : quels actifs financiers privilégier dans ce contexte de hausse des taux et de l’inflation ?

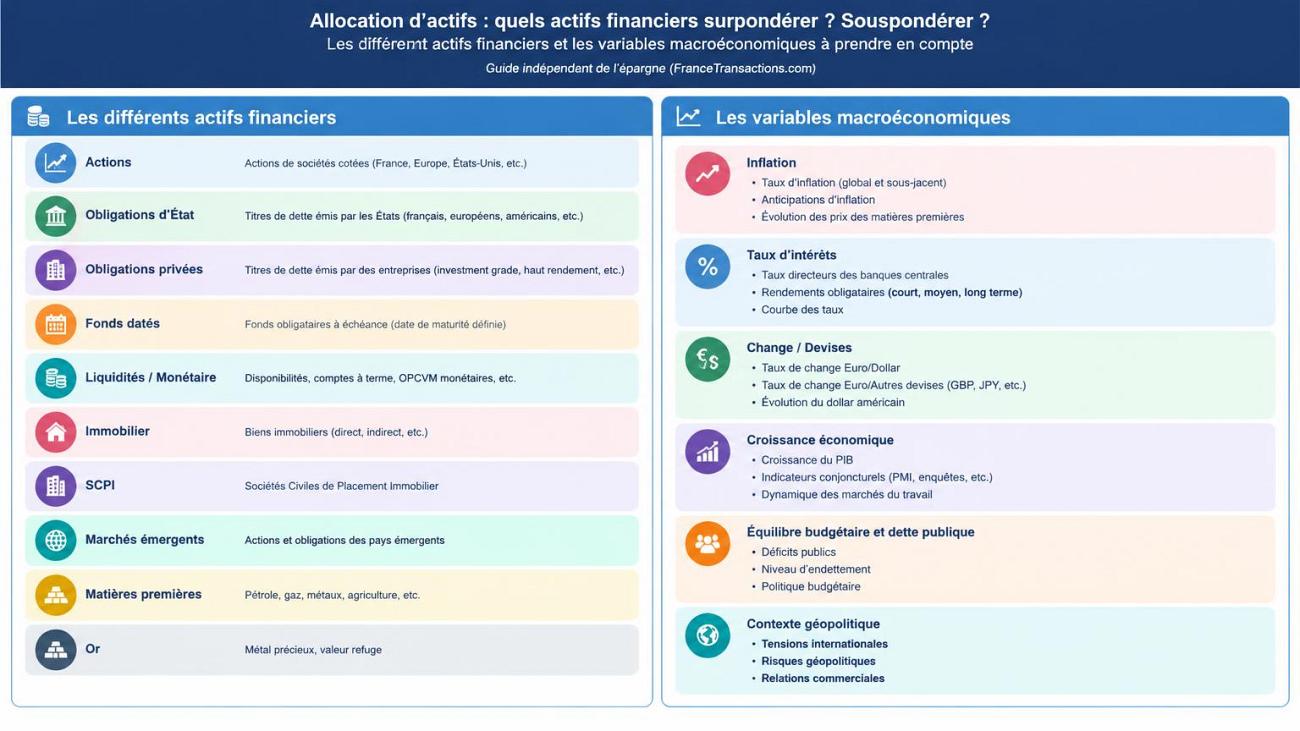
Contexte actuel : taux d’intérêts et inflation en hausse
Les taux d’intérêts de marché sont en forte hausse, généralisée, au niveau mondial. En Europe, la BCE a relevé ses taux de 0,25 point en septembre 2026, portant son taux de dépôt à 2,50 %, tandis que le Bureau of Labor Statistics a confirmé ce 14 octobre une inflation américaine de 3,7 %. Les projections de la BCE tablent par ailleurs sur une inflation moyenne de 3 % en zone euro en 2026, avant un ralentissement à 2,5 % en 2027. Ces prévisions confortent l’intérêt d’une analyse évolutive plutôt que d’une allocation figée.
Placements financiers : quelles classes d’actifs privilégier face au retour de l’inflation et à la hausse des taux ?
Inflation persistante, taux d’intérêt élevés, immobilier sous pression, marchés actions fortement valorisés sur certains secteurs... Le contexte économique actuel impose aux épargnants de revoir régulièrement leurs allocations d’actifs. Les placements les plus attractifs hier ne sont pas nécessairement ceux à privilégier aujourd’hui. Pour faciliter cette lecture, FranceTransactions.com met à disposition de ses membres un baromètre des placements et des arbitrages. Son objectif ? Permettre de visualiser rapidement les grandes classes d’actifs financiers à surpondérer, à conserver de façon sélective ou, au contraire, à sous-pondérer en fonction des conditions macroéconomiques.
Un baromètre pour identifier les opportunités, pas pour prédire les marchés
Ce nouvel outil, accessible depuis l’espace membre de FranceTransactions.com, propose une lecture synthétique des principales classes d’actifs. Chaque catégorie est accompagnée d’une orientation, d’un niveau de risque et d’une explication sur les facteurs économiques qui justifient son positionnement. Il ne s’agit évidemment pas de prédire les performances futures, encore moins de garantir qu’une classe d’actifs surperformera les autres. Le baromètre traduit une analyse du contexte économique à un instant donné. Les orientations proposées peuvent donc évoluer rapidement, notamment lors de nouvelles publications sur l’inflation, de décisions des banques centrales ou de changements significatifs sur les marchés obligataires.
Inflation américaine à 3,7 % : le retour des tensions sur les prix change la donne
La dernière publication de l’inflation américaine, ressortant à 3,7 % sur un an contre 3,4 % précédemment, illustre les difficultés rencontrées par les banques centrales pour ramener durablement la hausse des prix vers leurs objectifs. L’inflation sous-jacente progresse également, à 2,6 % contre 2,4 %. Cette accélération constitue un signal défavorable pour les anticipations de baisse rapide des taux directeurs. Une inflation persistante peut conduire les banques centrales à maintenir des conditions monétaires restrictives plus longtemps que prévu. Pour les investisseurs, cela change sensiblement la hiérarchie des placements : les supports monétaires continuent de bénéficier de taux courts relativement élevés, les obligations nouvellement émises peuvent offrir des rendements attractifs, tandis que les actifs les plus sensibles au coût du financement restent sous pression. Attention cependant à ne pas confondre inflation et hausse automatique des taux. Les marchés anticipent les décisions futures des banques centrales et peuvent réagir bien avant qu’elles ne modifient effectivement leurs taux directeurs.
Livrets et placements monétaires : profiter des taux courts sans prendre de risques excessifs
Le baromètre place les placements monétaires et les livrets dans la catégorie des actifs à surpondérer. Cette orientation s’explique par la possibilité de bénéficier d’une rémunération relativement attractive, sans devoir immobiliser son épargne pendant plusieurs années. Les livrets réglementés, comme le livret A ou le LDDS, présentent l’avantage d’une disponibilité immédiate des fonds et d’une exonération fiscale sur les intérêts. Les comptes à terme courts peuvent également constituer une solution pertinente lorsque leur rémunération est suffisamment élevée. Quant aux fonds monétaires en euros, ils permettent de profiter des taux de marché à court terme, mais leur rendement évolue avec les conditions monétaires et leur capital n’est pas juridiquement garanti. Le principal avantage de cette catégorie reste sa faible sensibilité aux variations des taux longs. En revanche, les taux des livrets réglementés ne suivent pas mécaniquement les taux directeurs, et une inflation élevée peut réduire, voire rendre négatif, leur rendement réel.
Obligations datées : verrouiller des rendements avant une éventuelle détente des taux
Les obligations à échéance définie et les fonds obligataires datés figurent également parmi les classes d’actifs à privilégier. Lorsque les rendements obligataires sont élevés, investir sur des titres de dette présentant une échéance connue peut permettre de sécuriser un niveau de rendement actuariel attractif, à condition que les émetteurs honorent leurs engagements. Les fonds datés présentent l’avantage de réunir plusieurs obligations au sein d’un même portefeuille, réduisant ainsi le risque lié à un émetteur particulier. Leur rendement embarqué constitue un indicateur utile pour estimer le potentiel de rémunération, après prise en compte des frais et des pertes éventuelles liées aux défauts. Mais un fonds daté ne garantit ni le capital ni son rendement final. Dans un environnement de taux élevés, cette classe d’actifs mérite une attention particulière, notamment pour les épargnants souhaitant investir sur des horizons de trois à six ans. Une remontée supplémentaire des taux peut provoquer des moins-values temporaires, tandis qu’une détente ultérieure peut favoriser les valorisations obligataires.
Actions : privilégier les entreprises solides plutôt que les valorisations excessives
Sur les marchés actions, le baromètre adopte une position sélective et neutre, en privilégiant les entreprises dites « value », les valeurs de rendement et les sociétés disposant d’un véritable pouvoir de fixation des prix. Dans un environnement inflationniste, toutes les entreprises ne sont pas logées à la même enseigne. Certaines peuvent répercuter la hausse de leurs coûts sur leurs clients sans trop affecter leurs volumes de vente. D’autres voient leurs marges se contracter. Les entreprises faiblement endettées, générant des flux de trésorerie réguliers et distribuant des dividendes soutenables peuvent ainsi présenter des caractéristiques intéressantes. Les secteurs défensifs, comme la santé ou les services aux collectivités, méritent une attention particulière, tout comme certaines valeurs énergétiques. Mais les valorisations restent déterminantes. Une entreprise de qualité achetée trop cher peut constituer un mauvais investissement. Le baromètre privilégie donc une approche sélective, éventuellement complétée par des investissements progressifs, plutôt qu’une exposition aveugle aux indices les plus concentrés.
Immobilier et SCPI : les taux élevés continuent de peser sur les valorisations
L’immobilier direct et les SCPI anciennes figurent parmi les classes d’actifs à sous-pondérer. La raison principale tient à la hausse du coût du financement et à l’ajustement des valorisations immobilières. Lorsque les taux d’emprunt augmentent, la capacité d’achat des acquéreurs diminue, tandis que les investisseurs exigent généralement des rendements locatifs plus élevés. Cette exigence peut exercer une pression baissière sur les prix des actifs. Certaines SCPI, notamment celles fortement exposées aux bureaux anciens ou aux immeubles nécessitant d’importants travaux, restent confrontées à des ajustements de valeur et à des difficultés de liquidité. Pour autant, il serait excessif de considérer l’ensemble du marché immobilier comme défavorable. Les SCPI récentes, disposant de liquidités et capables d’acquérir des immeubles à des prix renégociés, peuvent profiter de conditions d’investissement plus favorables. L’absence de frais de souscription ne suffit cependant pas à rendre une SCPI attractive : la qualité du patrimoine, le taux d’occupation, l’endettement et la liquidité des parts restent essentiels.
Consommation discrétionnaire : le pouvoir d’achat sous pression
Le baromètre recommande également de sous-pondérer les entreprises dépendant fortement des dépenses non essentielles des ménages. Lorsque l’inflation accélère, les consommateurs doivent consacrer une part plus importante de leur budget aux dépenses contraintes, notamment l’alimentation, l’énergie et le logement. Les achats de loisirs, d’équipements ou de biens non indispensables peuvent alors être reportés. Les entreprises les plus endettées subissent une double pression : une demande potentiellement moins dynamique et un coût du financement plus élevé. Leurs marges peuvent se contracter, particulièrement lorsqu’elles ne disposent pas d’un pouvoir de fixation des prix suffisant. Cette orientation reste sectorielle et non systématique. Certaines entreprises haut de gamme ou positionnées sur des marchés de niche peuvent mieux résister que les acteurs généralistes.
Or : une assurance patrimoniale plutôt qu’une source de rendement
L’or physique conserve une place particulière dans le baromètre. Il n’est pas présenté comme un actif à surpondérer systématiquement, mais comme un instrument de diversification et de couverture patrimoniale. En période d’incertitudes géopolitiques, de tensions inflationnistes ou de défiance envers certaines monnaies, l’or peut bénéficier d’une demande accrue. Son principal défaut reste l’absence de revenus : il ne verse ni intérêts ni dividendes. Une hausse des taux d’intérêt réels peut également peser sur son attractivité, puisque les placements rémunérés deviennent alors relativement plus intéressants. Le baromètre évoque une allocation indicative de 5 % à 10 % du portefeuille, qui ne constitue évidemment pas une recommandation universelle. La proportion pertinente dépend du patrimoine global, de l’horizon de placement et de la tolérance au risque de chaque investisseur.
Un outil d’aide aux arbitrages, à consulter régulièrement
L’intérêt du baromètre des placements et des arbitrages de FranceTransactions.com (accès réservé aux membres) est de mettre en perspective les différentes classes d’actifs plutôt que de rechercher systématiquement le placement affichant le rendement le plus élevé. Une inflation persistante, des taux d’intérêt élevés ou un ralentissement économique n’affectent pas tous les investissements de la même manière. Certains placements bénéficient directement des taux courts, d’autres permettent de fixer un rendement à moyen terme, tandis que les actifs dépendant du crédit ou de la consommation peuvent traverser une période plus difficile. Ces orientations doivent naturellement être adaptées au profil de chaque épargnant. Un placement attractif sur le plan macroéconomique peut être totalement inadapté à un investisseur ayant besoin de récupérer son capital dans quelques mois. Accessible aux membres de FranceTransactions.com, ce baromètre permet de disposer rapidement d’une vision d’ensemble des grandes tendances et de réexaminer ses allocations d’actifs sans céder aux effets de mode. Car investir ne consiste pas uniquement à choisir les meilleurs placements du moment. Il faut aussi savoir identifier ceux dont le couple rendement/risque est devenu moins favorable.