Fonds datés en assurance vie : Keren 2032

Fonds obligataires datés : avec la flambée des taux, les rendements embarqués dépassent désormais les 6 %
La hausse des taux fait des dégâts sur les marchés obligataires, mais elle crée parallèlement de nouvelles opportunités pour les épargnants. Avec un taux français à 10 ans désormais supérieur à 4,70 % et des rendements américains dépassant les 5 % sur plusieurs maturités, les obligations retrouvent des niveaux de rémunération que les investisseurs n’avaient plus l’habitude de rencontrer.
25% de hausse en moins de 12 mois
La remontée est d’autant plus spectaculaire qu’au mois de mars dernier, l’OAT française à 10 ans évoluait encore autour de 3,20 %. En quelques mois, son rendement a ainsi progressé d’environ 1,5 point. Aux États-Unis, les taux évoluent également à des niveaux particulièrement élevés, dans un contexte où les investisseurs anticipent le maintien de politiques monétaires restrictives et potentiellement de nouvelles hausses des taux directeurs. Cette situation pèse lourdement sur les États, les entreprises et tous les emprunteurs devant refinancer leur dette. Mais elle change complètement la donne pour les épargnants en quête de rendement.
Quand le « sans risque » vient concurrencer les placements risqués
C’est probablement le phénomène le plus intéressant de cette nouvelle phase de hausse des taux. Lorsque les obligations souveraines américaines affichent des rendements proches ou supérieurs à 5 %, le niveau de rémunération attendu pour accepter de prendre davantage de risques doit mécaniquement augmenter. Pourquoi acheter une obligation d’entreprise risquée rapportant à peine davantage qu’une obligation souveraine ? Pourquoi prendre un risque actions important si la prime de rendement espérée devient trop faible par rapport aux placements obligataires ?
Fonds obligataires datés : le bon moment pour investir [VIDEO]
Les investisseurs doivent donc réévaluer la rémunération exigée pour chaque niveau de risque. Cette nouvelle hiérarchie des rendements affecte les obligations, mais également les actions, l’immobilier, les produits structurés et, indirectement, les fonds en euros de l’assurance-vie. La hausse des taux obligataires constitue ainsi beaucoup plus qu’une simple actualité concernant la dette publique. Elle modifie progressivement les arbitrages entre toutes les grandes classes d’actifs.
Pourquoi la hausse des taux fait-elle baisser les obligations déjà émises ?
Le mécanisme est relativement simple. Imaginons une obligation émise lorsque les taux étaient faibles et servant un coupon de 2 %. Si de nouvelles obligations comparables offrent désormais 5 %, personne n’a intérêt à acheter l’ancienne obligation au même prix. Son cours doit donc diminuer suffisamment pour que son rendement redevienne compétitif avec celui des nouvelles émissions. C’est précisément ce qui explique les moins-values parfois importantes enregistrées par les portefeuilles obligataires lors d’une remontée rapide des taux. Mais cette baisse des prix possède son revers positif : un investisseur qui achète aujourd’hui ces obligations à un prix inférieur peut bénéficier d’un rendement actuariel sensiblement plus élevé, à condition notamment que l’émetteur rembourse effectivement sa dette et que l’obligation soit conservée jusqu’à son échéance. Les nouvelles obligations bénéficient quant à elles directement de la nouvelle donne : pour trouver des investisseurs, les émetteurs doivent proposer des coupons ou des rendements correspondant aux conditions actuelles du marché.
Fonds datés : les rendements embarqués remontent semaine après semaine
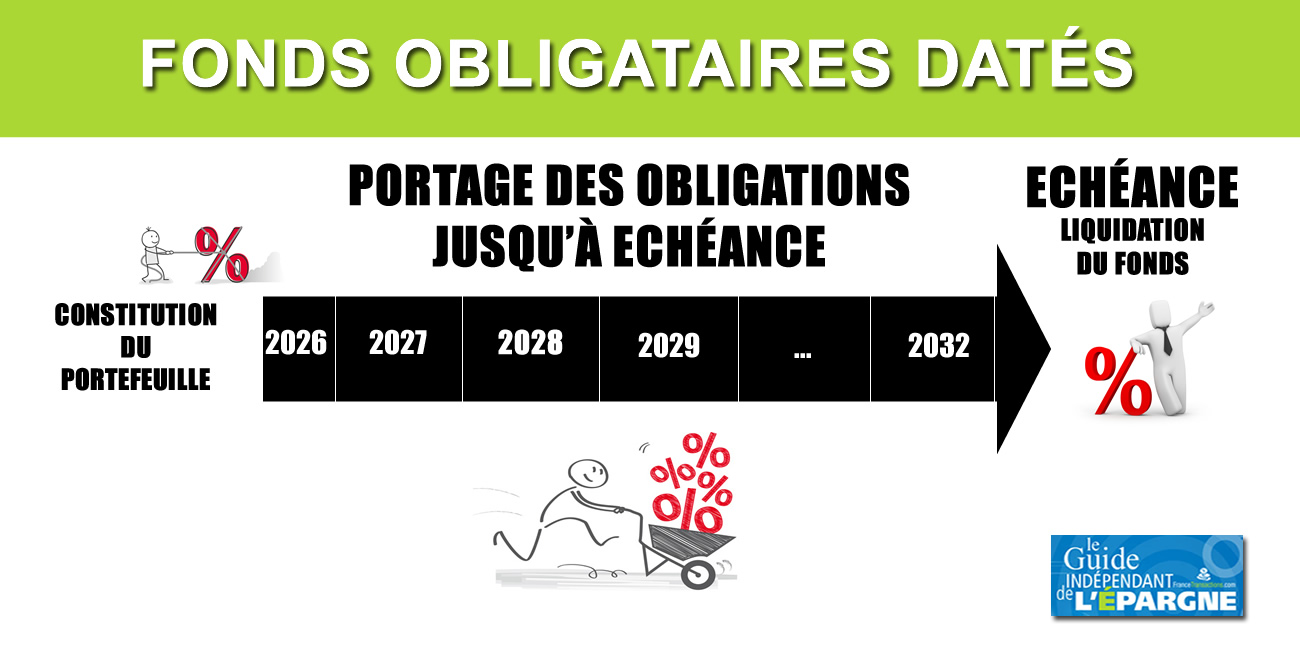
Cette hausse générale des taux se retrouve donc progressivement dans les portefeuilles des fonds obligataires datés. Ces fonds ont une particularité : ils investissent principalement dans des obligations dont les échéances sont compatibles avec une date de fin connue à l’avance. Le gestionnaire peut ainsi acheter un ensemble d’obligations et chercher à les conserver jusqu’à leur remboursement. C’est ce que l’on appelle le portage. Cette stratégie devient particulièrement intéressante lorsque les rendements actuariels proposés lors de la constitution du portefeuille sont élevés. Sauf défaut des entreprises concernées, restructuration de dette ou événement venant modifier le scénario initial, le passage du temps permet progressivement de capter une partie du rendement des obligations détenues. Mais attention : le rendement actuariel affiché à un instant donné n’est jamais assimilable à un taux garanti.
Keren 2032 : un rendement actuariel brut désormais à 6,58 %
Le fonds Keren 2032 constitue une bonne illustration du phénomène actuel. Selon les données communiquées par Keren Finance au 28 septembre 2026, son portefeuille affiche désormais un rendement actuariel brut de 6,58 %. Ce niveau ne constitue ni un objectif de performance, ni une promesse de rendement à l’échéance. Il s’agit d’une photographie du portefeuille à un instant donné. Le chiffre évolue avec les cours obligataires, les nouvelles émissions intégrées au portefeuille et les arbitrages réalisés par le gérant. Il ne tient par ailleurs pas compte des frais ni du risque de défaut des émetteurs. Le rendement réellement obtenu par l’investisseur sera donc différent. Le fonds Keren 2032 a été lancé le 4 décembre 2025 et doit poursuivre sa stratégie jusqu’à la dernière valeur liquidative de 2032. Keren Finance indique pour la part I un objectif de gestion consistant à rechercher une performance nette de frais annualisée supérieure à 4,50 % sur cette période, en tenant compte notamment de l’estimation du risque de défaut, des éventuels coûts de couverture et des frais de gestion. L’écart entre cet objectif et le rendement actuariel brut actuel de 6,58 % illustre précisément l’amélioration des conditions offertes par le marché obligataire depuis le lancement du fonds.
Keren 2032 : les principales caractéristiques au 28 septembre 2026
| Caractéristique | Keren 2032 |
|---|---|
| Rendement actuariel brut | 6,58 % |
| Notation moyenne | B+ |
| Sensibilité | 3,03 |
| Duration | 3,04 |
| Obligations libellées en euros | 94 % |
| Obligations libellées en dollars | 6 % |
| Nombre de lignes | 59 environ |
| SRI | 2 / 7 |
| Échéance du fonds | 31 décembre 2032 |
| Fin de commercialisation annoncée | 31 décembre 2026 |
Le portefeuille est majoritairement investi dans des obligations d’entreprises à haut rendement, ou High Yield. Sa notation moyenne B+ rappelle donc immédiatement que les 6,58 % de rendement actuariel ne tombent pas du ciel : ils constituent notamment la contrepartie d’un risque de crédit sensiblement supérieur à celui d’une obligation souveraine de premier rang.
6,58 % de rendement actuariel avec un SRI de 2
Le SRI de 2 sur 7 pourrait donner l’impression d’un placement particulièrement prudent. Ce serait une lecture trop rapide. Le SRI est un indicateur réglementaire synthétique reposant notamment sur la volatilité observée ou estimée du produit. Il ne signifie en aucun cas que les obligations détenues sont garanties ni que le capital sera récupéré intégralement en 2032. Avec une notation moyenne B+, le portefeuille évolue clairement dans l’univers High Yield. Le risque de défaut constitue donc un élément essentiel de l’équation. Si certaines entreprises ne remboursent pas leurs obligations, le rendement effectivement obtenu sera inférieur au rendement actuariel théorique calculé aujourd’hui. Le chiffre de 6,58 % doit donc être considéré comme un rendement embarqué brut théorique du portefeuille dans les conditions actuelles, et non comme le taux d’un compte à terme ou d’un fonds en euros.
Faut-il attendre que les taux montent encore avant d’investir ?
C’est évidemment toute la difficulté du moment. Si les taux continuent leur progression, les obligations actuellement détenues peuvent encore perdre de la valeur et les rendements actuariels des fonds datés pourraient continuer à augmenter. Un épargnant investissant quelques semaines plus tard pourrait donc, théoriquement, bénéficier de meilleures conditions de portage. Mais anticiper le sommet des taux est tout aussi difficile qu’anticiper le point bas d’un marché actions. Si les taux se stabilisent puis diminuent, les obligations déjà détenues devraient au contraire bénéficier de la baisse des rendements, puisque leur valeur de marché tend alors à progresser. L’intérêt d’un fonds obligataire daté ne consiste donc pas nécessairement à spéculer sur l’évolution de sa valeur liquidative dans les prochains mois. La logique est plutôt celle du portage jusqu’à l’échéance, en acceptant les fluctuations intermédiaires.
Duration de 3,04 : pourquoi cette donnée est-elle importante ?
La duration donne une indication sur la durée moyenne pondérée des flux financiers du portefeuille. Elle permet également d’appréhender son exposition aux variations des taux d’intérêt. Keren 2032 affiche actuellement une duration de 3,04 et une sensibilité de 3,03. Cela signifie, de manière simplifiée, qu’une hausse uniforme des taux de marché de 1 point pourrait provoquer une baisse théorique d’environ 3 % de la valeur du portefeuille obligataire, toutes choses égales par ailleurs. Inversement, une baisse d’un point pourrait produire un effet positif d’ordre comparable. Dans la réalité, le calcul est évidemment plus complexe puisque les spreads de crédit, les changements de notation, les remboursements anticipés et les risques propres à chaque entreprise interviennent également.
Le retour du portage obligataire
Pendant les années de taux extrêmement faibles, l’univers obligataire était devenu difficile à défendre auprès des épargnants. Accepter un risque de crédit pour obtenir quelques dixièmes de point supplémentaires n’avait parfois guère de sens. La situation est aujourd’hui radicalement différente. Des rendements actuariels dépassant 6 % sur certains portefeuilles High Yield redonnent au portage obligataire une place dans les allocations d’actifs. Le couple rendement/risque doit néanmoins rester au centre de la décision : une obligation d’entreprise rémunère davantage précisément parce que le risque de ne pas récupérer intégralement son capital est supérieur. La hausse des taux actuelle constitue ainsi à la fois une mauvaise et une bonne nouvelle. Mauvaise pour les États qui refinancent leur dette, pour les emprunteurs et pour les détenteurs d’anciennes obligations dont les cours baissent. Mais potentiellement favorable aux épargnants disposant de liquidités à investir aujourd’hui, car le marché obligataire propose des rendements qui n’étaient plus accessibles depuis longtemps.
Keren 2032 est accessible via de nombreux contrats d’assurance-vie
Keren 2032 est notamment référencé auprès d’Abeille Assurances, Afi Esca, Afi Esca Luxembourg, Axa Thema, Cardif, Generali, Nortia, Intencial, OneLife, Selencia, Spirica, Swiss Life, Vie Plus, UAF Life Patrimoine et Wealins.
Son référencement en assurance-vie permet d’investir sur le fonds en tant qu’unité de compte. Il faut alors ajouter aux frais propres du fonds les éventuels frais de gestion sur unités de compte du contrat d’assurance-vie. Le capital investi sur cette unité de compte n’est pas garanti par l’assureur. À un rendement actuariel brut de 6,58 %, la photographie actuelle peut sembler séduisante. Mais la règle reste la même pour tous les fonds obligataires datés : plus que le chiffre du rendement embarqué, l’épargnant doit regarder la qualité moyenne du crédit, la diversification du portefeuille, sa duration, ses frais et surtout sa capacité à conserver son investissement jusqu’à l’échéance prévue.